闭环监督促改革落地 太仓审计聚焦资产管理划转的全流程效能评估
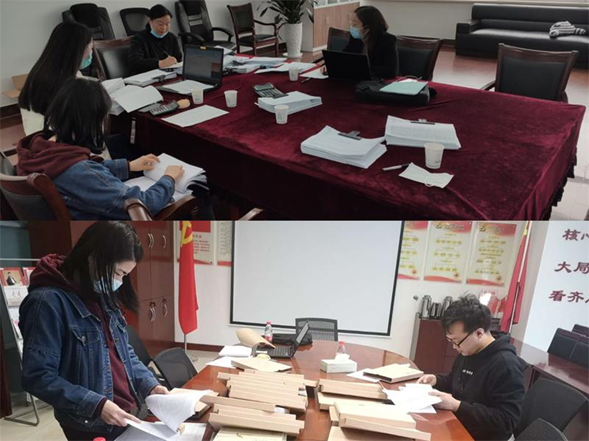
在深化党和国家机构改革的宏大叙事中,国有资产的平稳划转与高效接续管理是改革能否“物理整合”向“化学融合”转变的关键微观基础。江苏省太仓市审计局近期针对机构改革中涉及的资产划转与管理服务开展专项审计,其视角不再局限于账实相符的合规性检查,而是深入探究资产管理划转如何有效服务并支撑改革大局。这一实践为县域层面的改革效能评估提供了具有解剖麻雀价值的观察样本。
一、监督关口前移:从“账面交接”转向“效能衔接”
传统的行政事业单位资产审计往往侧重于盘点存货、核对账目,但在机构改革场景下,简单的账实核对无法回答“划转后的资产是否发挥了应有效用”这一核心命题。太仓审计部门此次关注的重点,在于资产管理划转过程中的三重效能衔接:职能衔接的科学性,即涉改单位的办公用房、专业设备、无形资产是否随职能调整同步配置到位,避免了“人随事走、物留原处”造成的履职空窗;服务保障的连续性,重点审查面向公众的服务窗口、技术平台在划转期间是否出现服务断档或质量滑坡;成本控制的合理性,核查是否存在借划转之机违规购置新资产、超标准配置办公资源等问题,确保改革成本集约可控。
二、聚焦关键环节:揭示资产管理服务的“隐性壁垒”
审计发现并推动解决的深层问题,往往指向资产管理服务中的制度性摩擦。在太仓的审计实践中,三类现象值得关注并具备普遍警示意义。
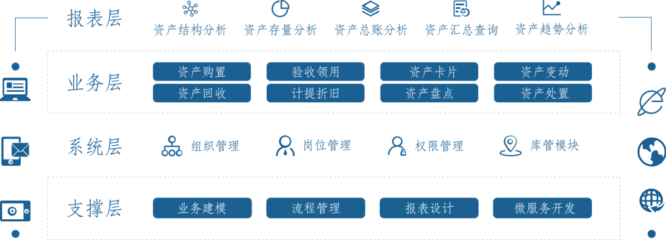
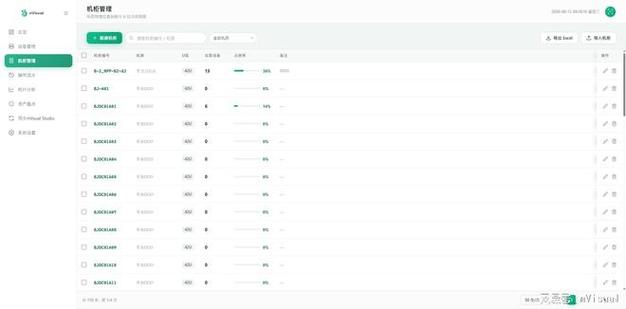
其一是信息孤岛导致的“数据休眠”。部分单位资产管理系统与财务核算系统、预算管理系统之间缺乏实时联动,划转指令在系统间流转存在时滞,导致资产交付使用后账面仍显示“待处置”或“在原单位”,既影响新单位折旧计提的准确性,也易形成账外资产风险。审计推动建立的“资产划转专用模块”实现了指令生成、交接确认、账务处理、卡片更新的“四同步”,将制度执行力转化为系统控制力。
其二是专业设备划转中的“能力错配”。检验检测设备、信息化系统等专业性较强的资产,其效能发挥高度依赖于操作团队的技术能力。审计通过延伸调查发现,个别单位在设备划转时仅关注本体的物理转移,未同步开展运维合同变更、数据迁移测试和人员操作培训,导致精密仪器短期内处于“有人管、无人会”的尴尬境地。审计建议确立“资产转移+技术能力转移”双清单制度,这实质上是将资产管理服务从“物的看守”扩展至“效能的培育”。
其三是跨部门物业管理的“标准悬空”。集中办公后的物业服务标准决定其运行成本与使用体验。部分地区在改革中因物业预算划分争议导致服务水平下降。太仓审计在关注此类问题时,通过成本绩效分析视角,比对分散管理与集中管理全口径成本,并依据服务对象满意度调查数据,推动制定了统一的机关物业服务质量标准和费用分担机制,实现了从划转方案的“平面设计”向运营服务的“立体执行”深化。
三、审计整改闭环:实现“查处一点、规范一域”的制度回填
审计的价值在于整改与制度建构。针对资产管理划转中发现的问题,太仓审计提出操作性强的分层整改建议:在操作层,建议编制《机构改革资产划转操作指引手册》,逐项匹配权属证明、出售审批表、报废鉴定材料等要件;在管理层,推动财政部门建立资产管理划转的“成效观察期”制度,划转完成后一定时期内可不纳入闲置资产考核基数,待磨合再用后再行评价,体现改革包容期;在治理层,围绕让资产服务改革大局,将资产管理服务成效纳入涉改部门最初的“三定”规定落实情况评估,与社会管理效能一并纳入后续监督范畴。
实践表明,改革中的资产管理绝不仅仅是后台后勤事项,而是部门履职尽责的能力枢纽。太仓审计以资产管理划转为切口、以服务改革效能为标尺的工作逻辑,形成了“审前研究定方向、审中穿透查壁垒……”, 这实际充分发挥了审计的“经济体检”独特作用,使监督在服务全面深化改革的大局中得以具体化和持续深化。城市机构改革的微观落地需要强有力的财政纪律支撑。在对公共资金与资产运转精密受审的意义上,审计不只是官僚效能的证明,也是控制财税改革关键领域软风险的方法,通过每一次依法履职,降低组织运行中资本服务的运转阻滞,在技术层面最终合成可持续的社会主义现代化稀缺要素支撑机制——社会高效治理信心。
如若转载,请注明出处:http://www.axp2c.com/product/58.html
更新时间:2026-11-21 18:19:23